Банкротство или платить дальше: сколько на самом деле стоят ваши долги
Разбираю на цифрах, почему платежи по кредитам годами не уменьшают долг, что будет, если перестать платить, и когда долги можно списать через банкротство.
Ко мне приходят очень разные люди. Почти никто из них не брал кредиты «на авось». Кредиты брали под нормальный доход и понятные планы, а потом что-то пошло не так:
- Потеряли доход, а платежи остались. Сокращение, болезнь, декрет, выход на пенсию. Зарплата упала, а график платежей рассчитан на прежнюю.
- Рухнул бизнес. Кредиты на развитие оформлены на себя или под личное поручительство. Бизнес закрылся, долги остались на человеке.
- Поручились за другого. За родственника, друга или свою компанию. Заёмщик перестал платить, и банк пришёл к поручителю.
- Непредвиденные расходы. Лечение, похороны, ремонт после аварии, помощь близким. Деньги нужны были срочно, и их взяли в кредит.
- Развод или ипотека не по силам. Общие кредиты остались на одном из супругов, или ипотеку стало нечем платить.
- Попали к мошенникам. Кредит оформили под давлением «службы безопасности банка», а платить теперь вам.
Разные истории, одна арифметика
Кто-то зарабатывает 85 000 ₽ в месяц, кто-то 120 000 ₽ и больше. Высокий доход не спасает, если после кредитных платежей не хватает на обычную жизнь. Посмотрите на два примера:
За два года человек отдаст банкам примерно 1,49–2,11 млн рублей. Это деньги, которые могли бы остаться в семейном бюджете. Но если большая часть платежей уходит в проценты, а погашенное снова приходится занимать, общий долг может почти не уменьшиться. Платите два года, а выход всё так же далеко.
После одной консультации картина обычно меняется полностью. Оказывается, есть законный способ освободиться от долгов. Но не всем подходит банкротство, поэтому сначала я проверяю, какие долги можно списать, удастся ли сохранить жильё и какие риски есть именно у вас.

Прежде чем что-то советовать, я отвечаю человеку на четыре вопроса
- Сколько вы на самом деле переплачиваете, продолжая платить?
- Что произойдёт, если перестать платить, и чего бояться не нужно?
- Можно ли законно списать ваши долги и что при этом у вас останется?
- Сколько на самом деле стоит банкротство в вашем случае?
Отвечу на них и здесь, по порядку.
Ловушка минимального платежа
Вы платите каждый месяц, а долг почти стоит на месте
Пока вы обслуживаете долг, банк получает проценты. Даже регулярные платежи могут почти не приближать день, когда вы рассчитаетесь полностью. Деньги уходят, но долг остаётся.
Кредитная карта
Возьмём долг 500 000 ₽ под 35% годовых. Для примера округлим месячные проценты до 14 600 ₽. Если внести 15 000 ₽, на погашение долга останется около 400 ₽. Вы отдали банку 15 тысяч, а должны почти столько же, сколько месяц назад. Так можно платить годами.
Это условный расчёт. Фактические проценты зависят от условий карты и числа дней. Если после платежа снова тратить с кредитки, долг может вернуться к прежней сумме.
Микрозаймы
Ставка может достигать 0,8% в день. Для новых займов сроком не более года, выданных с 1 апреля 2026 года, предел переплаты составляет 100% суммы займа. Заняли 30 000 ₽: общая сумма к возврату не должна превышать 60 000 ₽. У более ранних договоров предел зависит от даты заключения. Даже с установленным ограничением вернуть может понадобиться вдвое больше, чем вы взяли.
Перекредитование
Новый кредит закрывает старый. Платёж может стать меньше, и на время кажется, что стало легче. Но если растут срок и общая переплата, вы просто дольше остаётесь в долгах. Прежде чем соглашаться, сравните полную стоимость и сумму всех будущих платежей, включая платные дополнительные услуги.

Проверьте себя
- Платежи забирают больше половины дохода
- Для платежа по старому долгу вы берёте новый займ
- За последний год общий долг почти не уменьшился
- После обязательных расходов не хватает денег на жизнь
- Вы уже пропускали платежи, звонят банки или коллекторы
Если совпало два пункта и больше, скорее всего вы уже не выплачиваете долг, а обслуживаете его. Дальше будет только тяжелее.
Что будет, если просто перестать платить
Долг не исчезает. К нему могут добавиться новые расходы
Многие думают: «Перестану платить, пусть банк сам разбирается». Но отсутствие платежей само по себе не закрывает долг. Вместо переговоров с банком можно получить суд и приставов. Сроки и порядок зависят от договора и действий кредитора:
- Просрочка
Неустойки, требования банка, звонки и сообщения. Закон ограничивает время и частоту общения с должником.
- Взыскание через суд
Судебный приказ могут вынести без заседания и вызова сторон. На подачу возражений есть 10 дней со дня получения его копии. Если возражений нет, приказ могут передать на исполнение.
- Исполнение решения
Взыскание со счетов, удержание по кредитным долгам до 50% дохода, арест имущества. Если требования не исполнены в срок для добровольного исполнения, может начисляться исполнительский сбор: по действующим с 9 января 2026 года правилам 12% взыскиваемой суммы.
- Если взыскать нечего
Приставы могут окончить производство, но долг сам по себе не исчезает. Кредитор может предъявить исполнительный документ повторно в установленном законом порядке.

Но тяжелее всего не деньги
Телефон всё время на беззвучном. Страшно открывать почтовый ящик. Стыдно перед близкими, и вы молчите. Ночью прокручиваете в голове, что будет с семьёй, если арестуют счёт или придут приставы.
Это не слабость характера. Так реагирует любой человек, когда не видит выхода. А выход есть, и он прописан в законе.
Ошибки, которые стоят дороже самого долга
Чаще всего люди приходят ко мне, когда уже пытались решить всё сами, «на свой страх и риск». Некоторые шаги потом приходится исправлять в суде. Перед процедурой нужно проверить имущество, доход и сделки. Вот ошибки, которые могут помешать списанию:
- Переписать имущество на родственниковУправляющий проверяет сделки, в том числе за последние три года. Подозрительные сделки могут оспорить, имущество вернуть в процедуру. При недобросовестности суд может отказать в списании.
- Взять новые кредиты «перед банкротством»Если брать деньги без намерения возвращать их или сообщать кредитору ложные сведения, это может помешать освобождению от долгов.
- Скрыть доход или имуществоСокрытие может привести к отказу в списании, а в отдельных случаях к ответственности.
- Ждать, пока «само рассосётся»Если на долг продолжают начисляться проценты и неустойки, ожидание увеличивает сумму. А после взыскания могут добавиться сбор и удержания. Лучше узнать свои варианты до того, как придут приставы.
- Не разобраться, кто ведёт ваше делоПроцедуру ведёт арбитражный управляющий. Если обращаетесь через фирму-посредника, заранее выясните, кто будет работать с вашим делом, с кем вы сможете связаться и за что платите.
- Решить, что с ипотекой банкротство невозможноДля ипотечного жилья действуют отдельные правила. В ряде случаев квартиру удаётся сохранить. Прежде чем отказываться от процедуры или продавать жильё, нужно проверить вашу ситуацию.
Начинать нужно с анализа долгов, имущества и сделок. Иначе можно потратить деньги на процедуру и остаться с долгами. Я проверяю риски до начала, чтобы вы понимали, на что идёте.
Законный выход: банкротство по 127-ФЗ
С октября 2015 года закон предусматривает судебное банкротство граждан. Если платить по долгам невозможно, суд может освободить от обязательств с учётом установленных законом исключений.
Не нужно годами отдавать почти весь доход и занимать на еду, не проверив этот вариант. Банкротство даёт возможность закончить историю с долгами и снова планировать жизнь. Сначала важно понять, подходит ли процедура вам.


Что даёт процедура
- После введения процедуры прекращается начисление неустоек по старым долгам, кроме предусмотренных законом исключений
- Вместо самостоятельных переговоров с каждым кредитором требования рассматриваются в деле о банкротстве
- Большинство исполнительных производств приостанавливается или прекращается в зависимости от стадии дела
- Единственное жильё обычно защищено; для ипотечного действуют отдельные правила
- Можно сохранить средства на прожиточный минимум для себя и иждивенцев
- При наличии оснований суд освобождает от долгов
Кому подходит
- Платить по всем обязательствам вы уже не можете или понимаете, что скоро не сможете
- Новый займ нужен, чтобы закрыть очередной платёж по старому
- Есть просрочки, суды, приставы или вы чувствуете, что всё к этому идёт
Основной вопрос: можете ли вы рассчитаться с кредиторами. Сумма долга сама по себе ответа не даёт. Обратиться в суд можно и при долге меньше 500 000 ₽, если есть предусмотренные законом признаки неплатёжеспособности или недостаточности имущества.
При долге от 500 000 ₽ возникает обязанность подать заявление, если расчёт с одними кредиторами делает невозможным исполнение обязательств перед другими.
Что не спишется. Говорю сразу и честно
Например, алименты, возмещение вреда жизни и здоровью, текущие обязательства. Суд может отказать в освобождении от долгов при недобросовестности. Хуже долгов только одно: деньги, потраченные на процедуру, которая не сработает. Поэтому я проверяю обстоятельства до начала и говорю о рисках заранее.
Как проходит процедура
- Консультация и анализ. Проверяем долги, имущество, сделки и доход.
- Документы. Собираем пакет, большую часть запросов берём на себя.
- Заявление в арбитражный суд. Суд проверяет основания для введения процедуры.
- Процедура. Управляющий ведёт дело, общается с кредиторами, участвует в заседаниях. Вы знаете, кто занимается вашим делом и к кому обращаться с вопросами.
- Решение суда. Суд решает вопрос об освобождении от обязательств. Срок зависит от имущества, споров и хода дела. Ориентир по срокам обсудим на консультации.
С чего начать
На бесплатной консультации вы получите предварительный план по списанию долгов с учётом суммы, кредиторов и текущих судов. Разберём, подходит ли банкротство, как сохранить имущество, сколько это будет стоить и на какие сроки ориентироваться. Если процедура не подходит, скажу об этом сразу.
Кто будет вести ваше дело
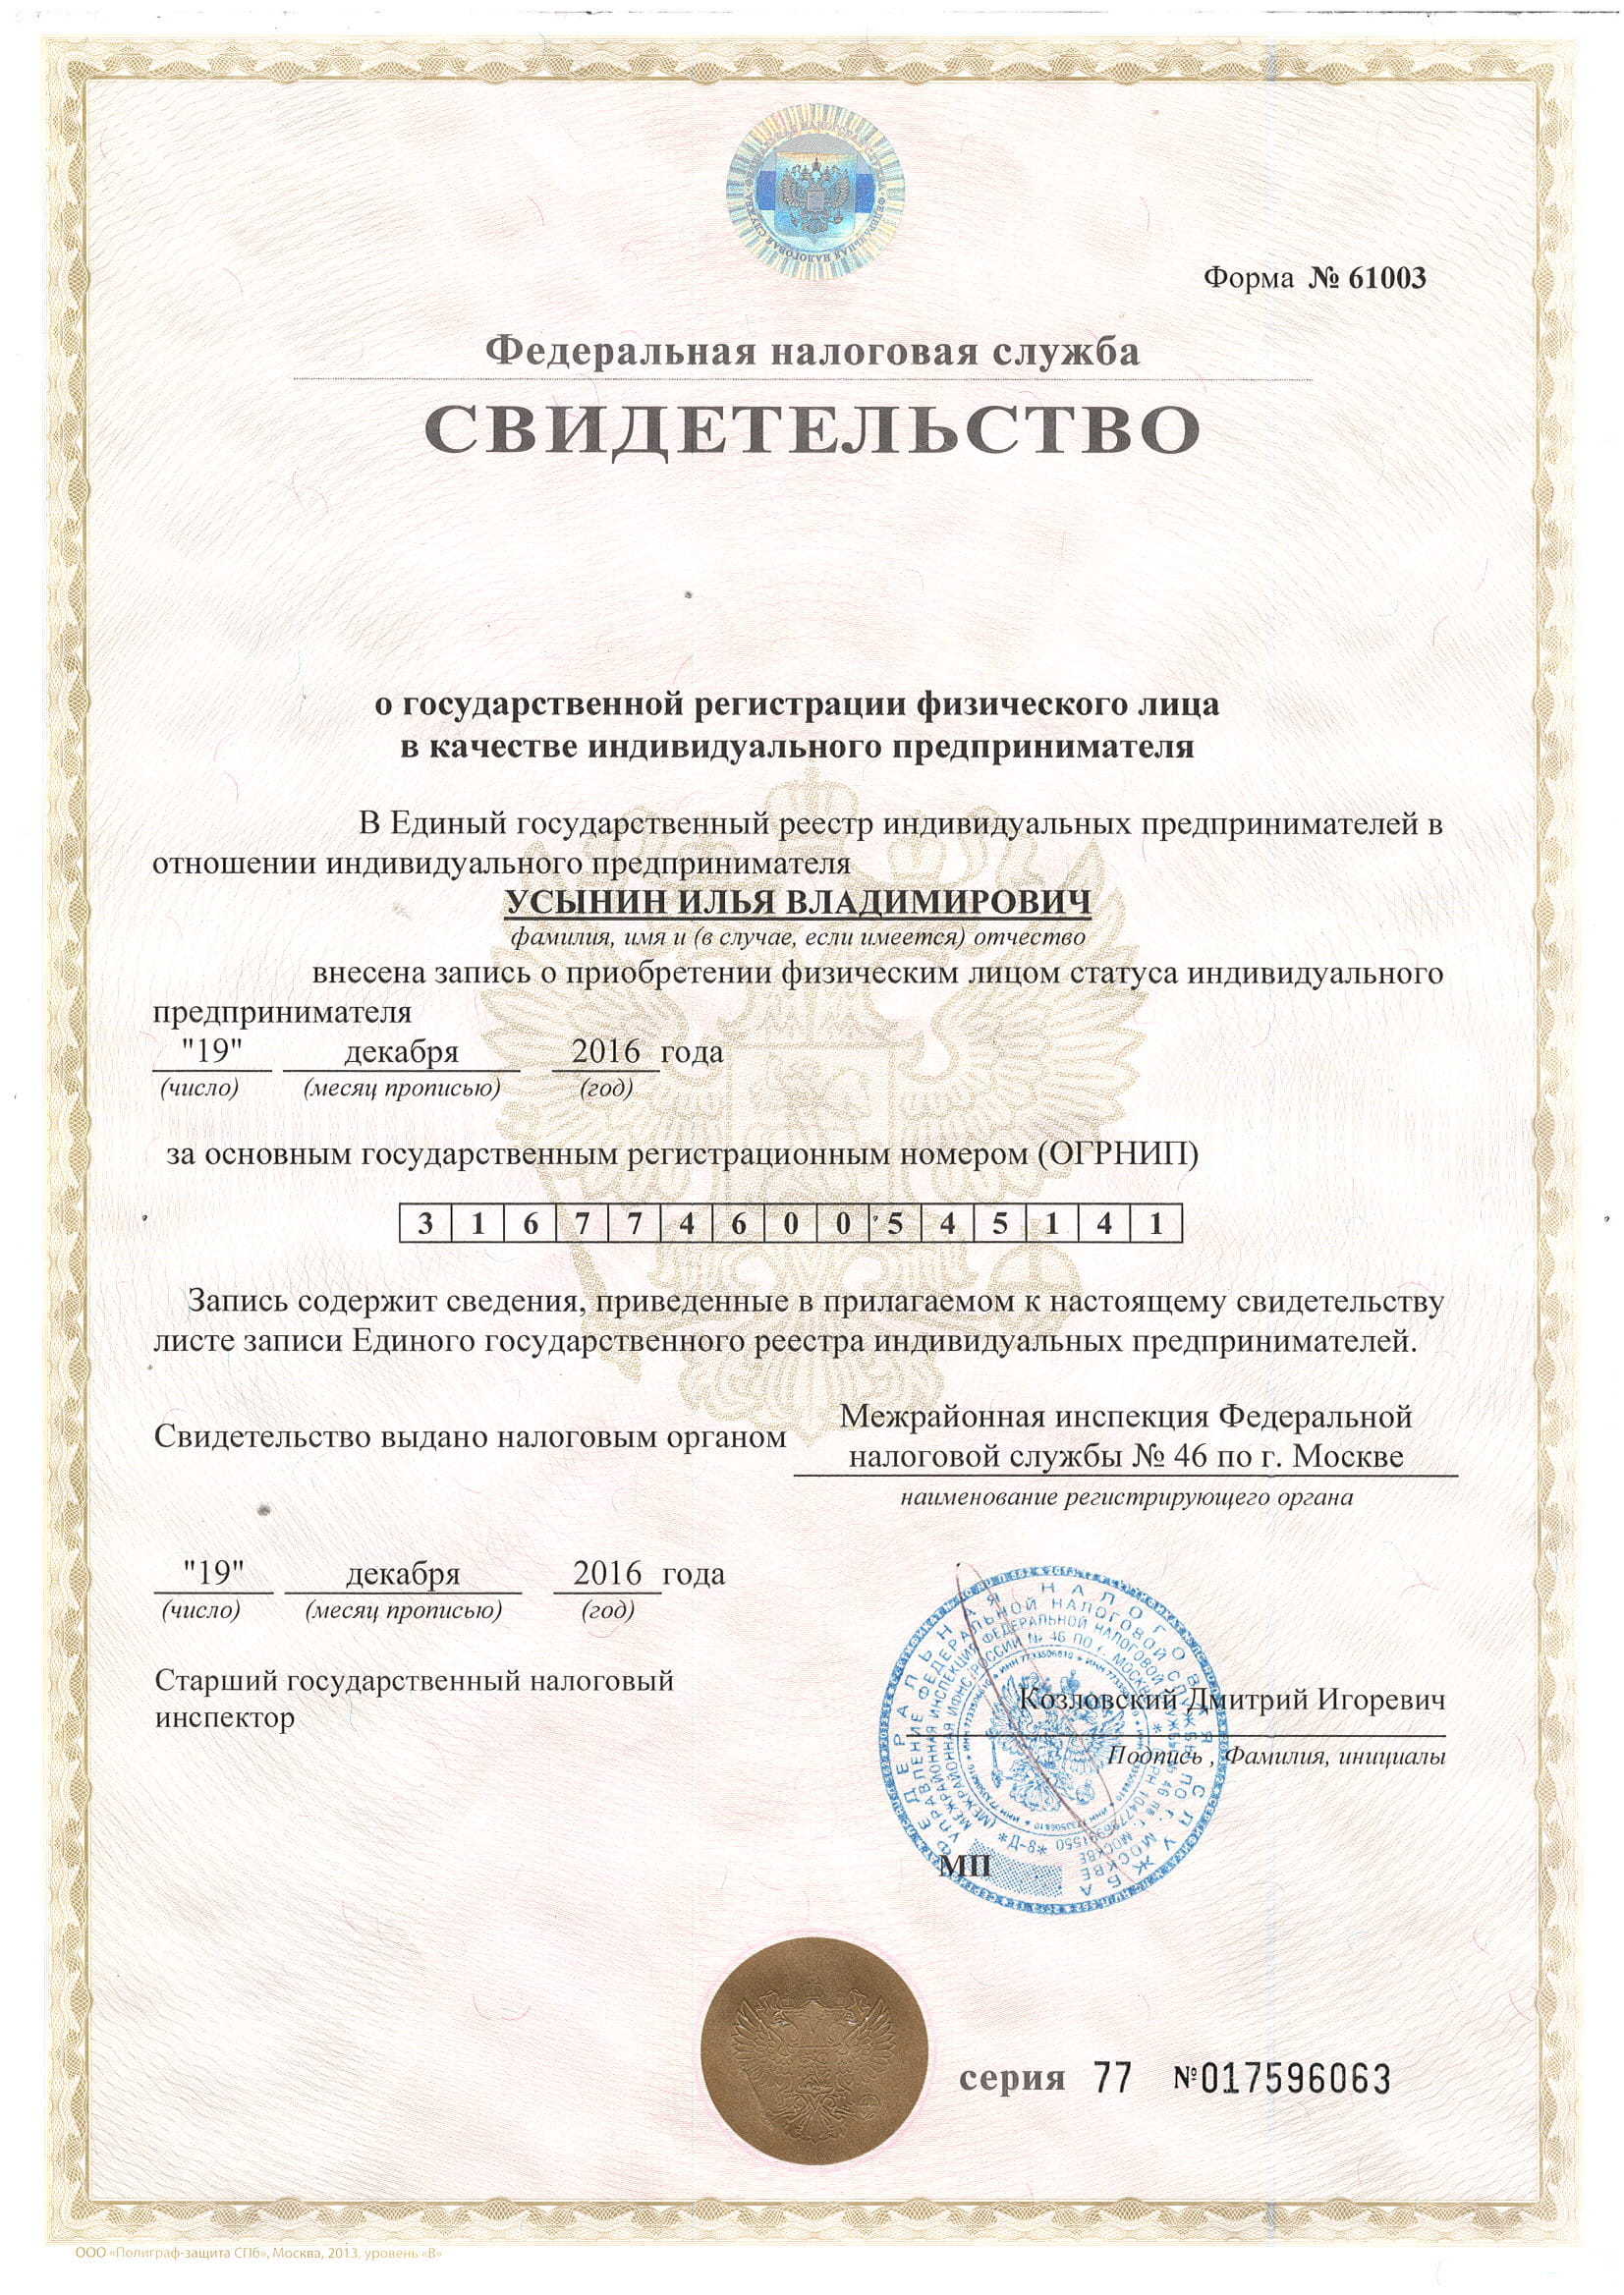
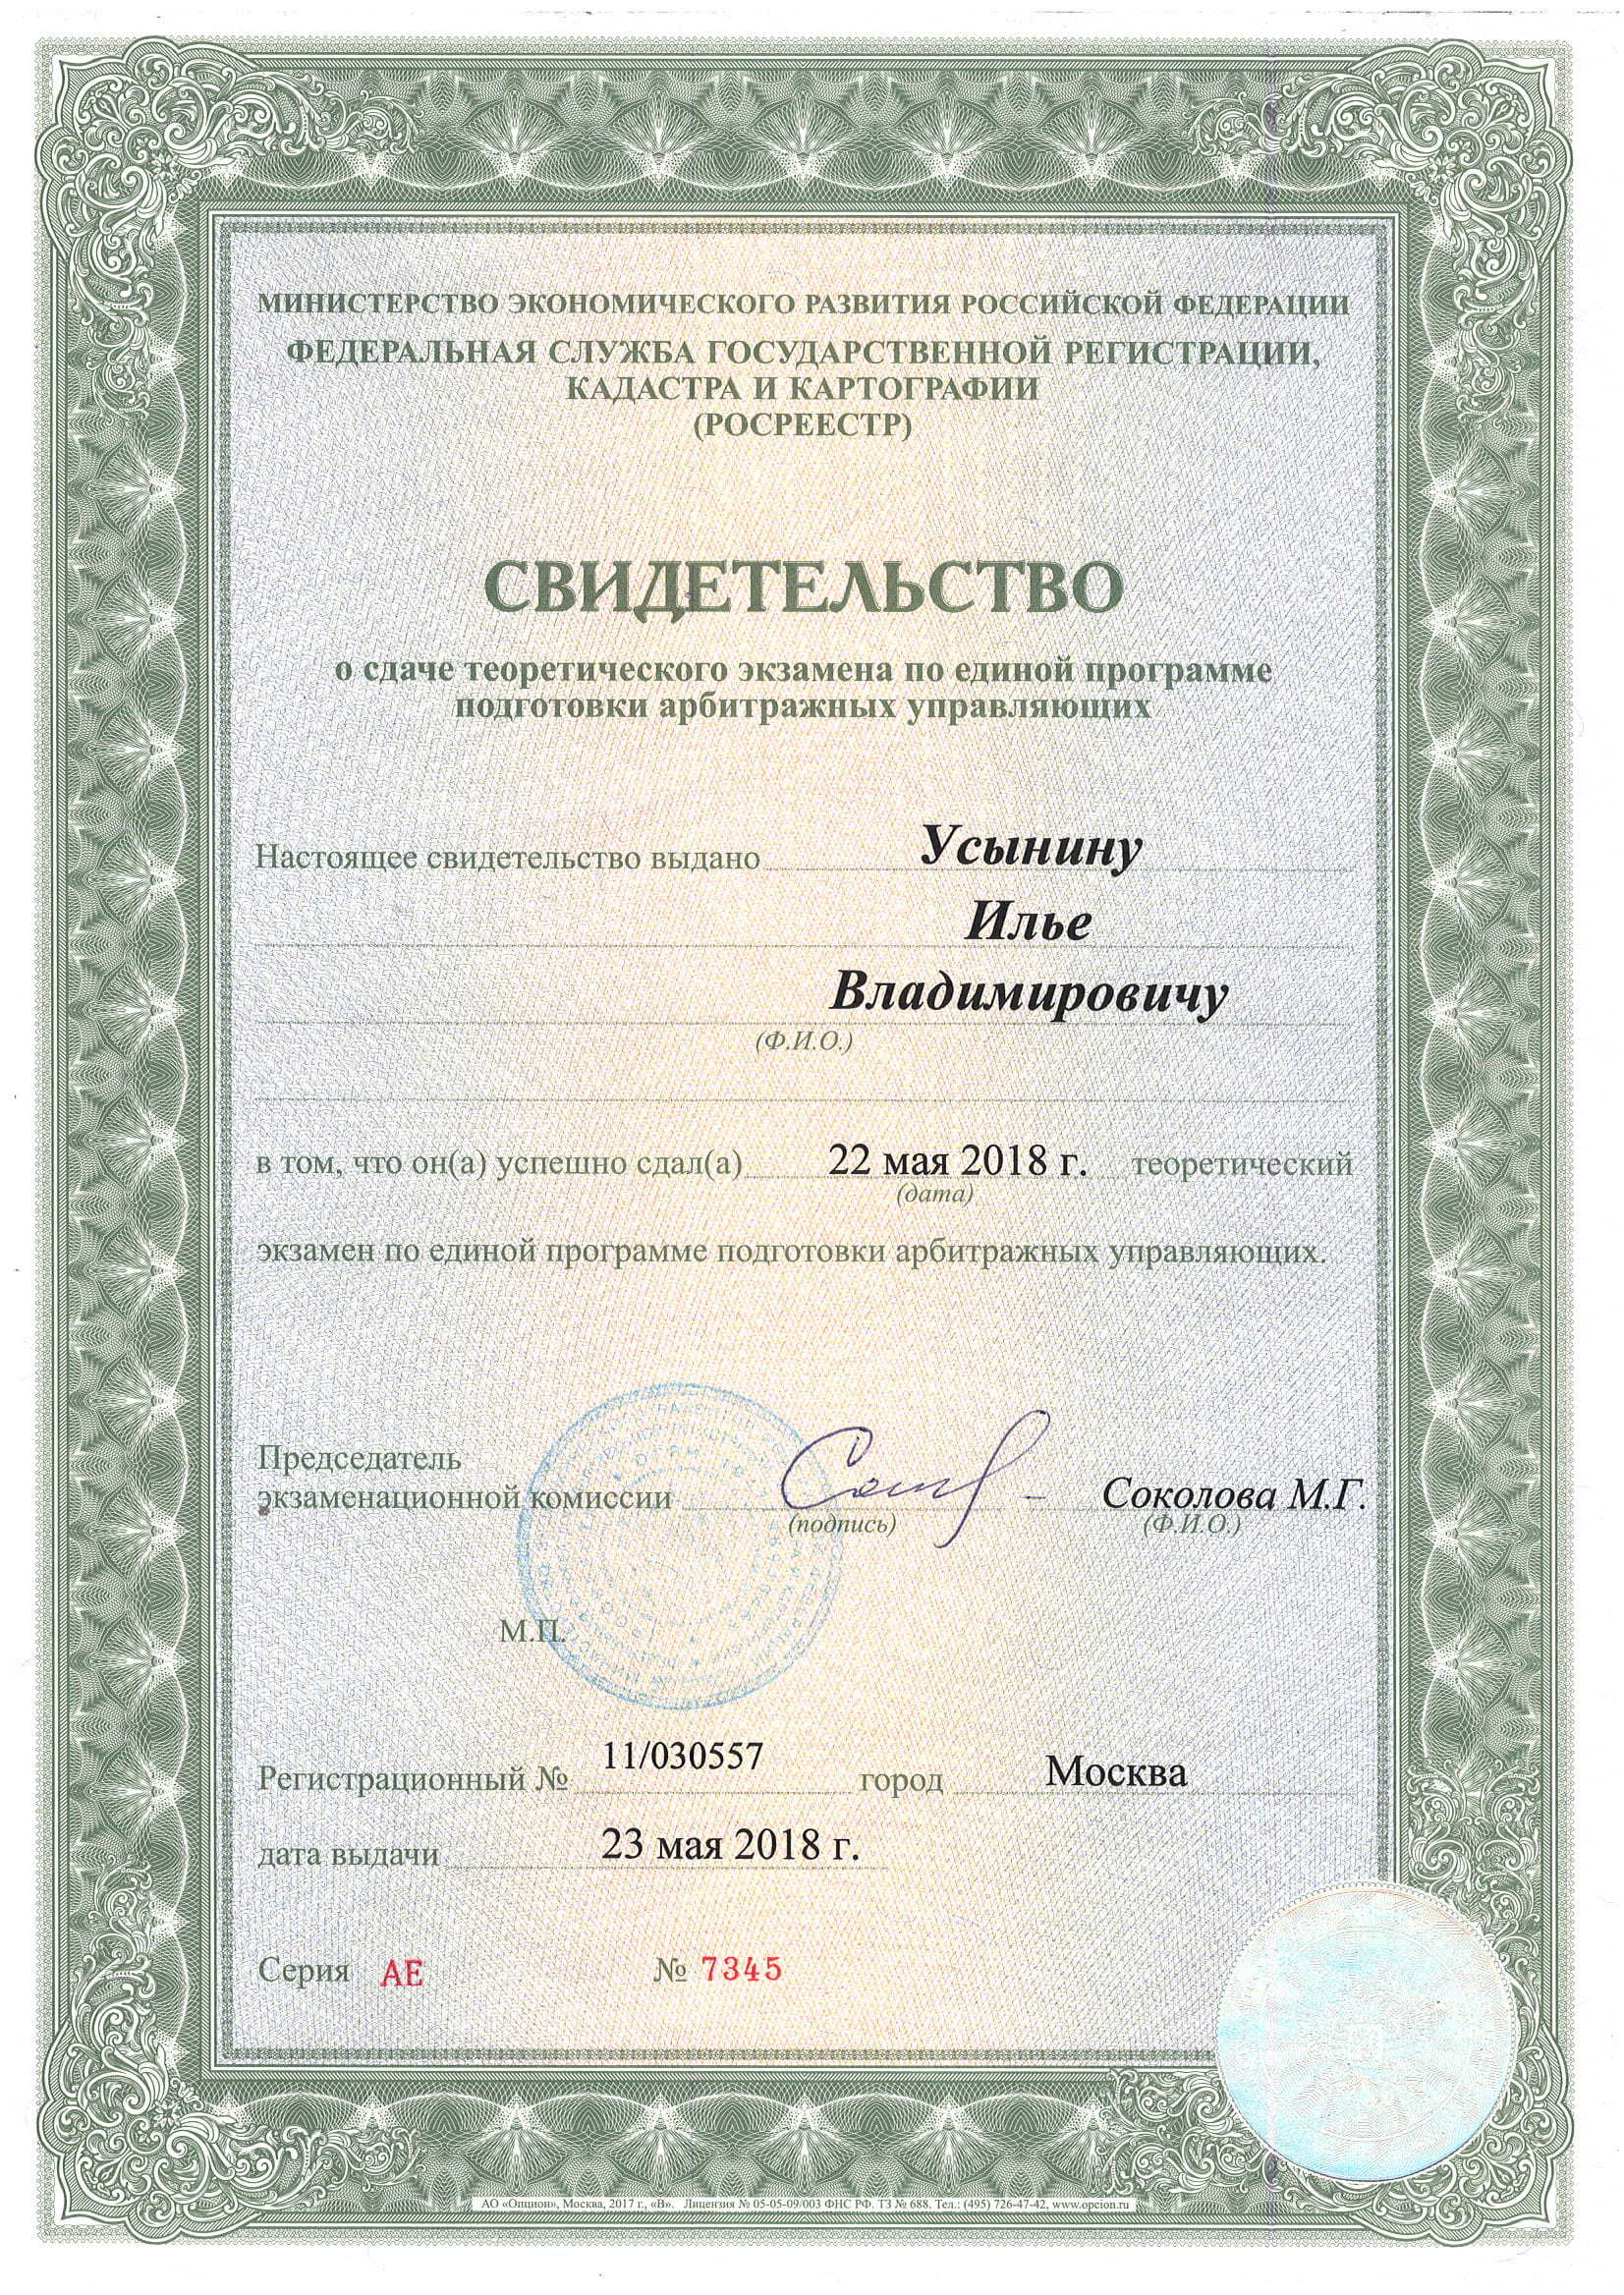
Вы работаете напрямую с арбитражным управляющим, без посредников
Проверьте сами: реальные дела в картотеке суда
Проверьте дела в государственной картотеке арбитражных судов. В карточках есть ссылки на дело и судебный акт в PDF.
Документы

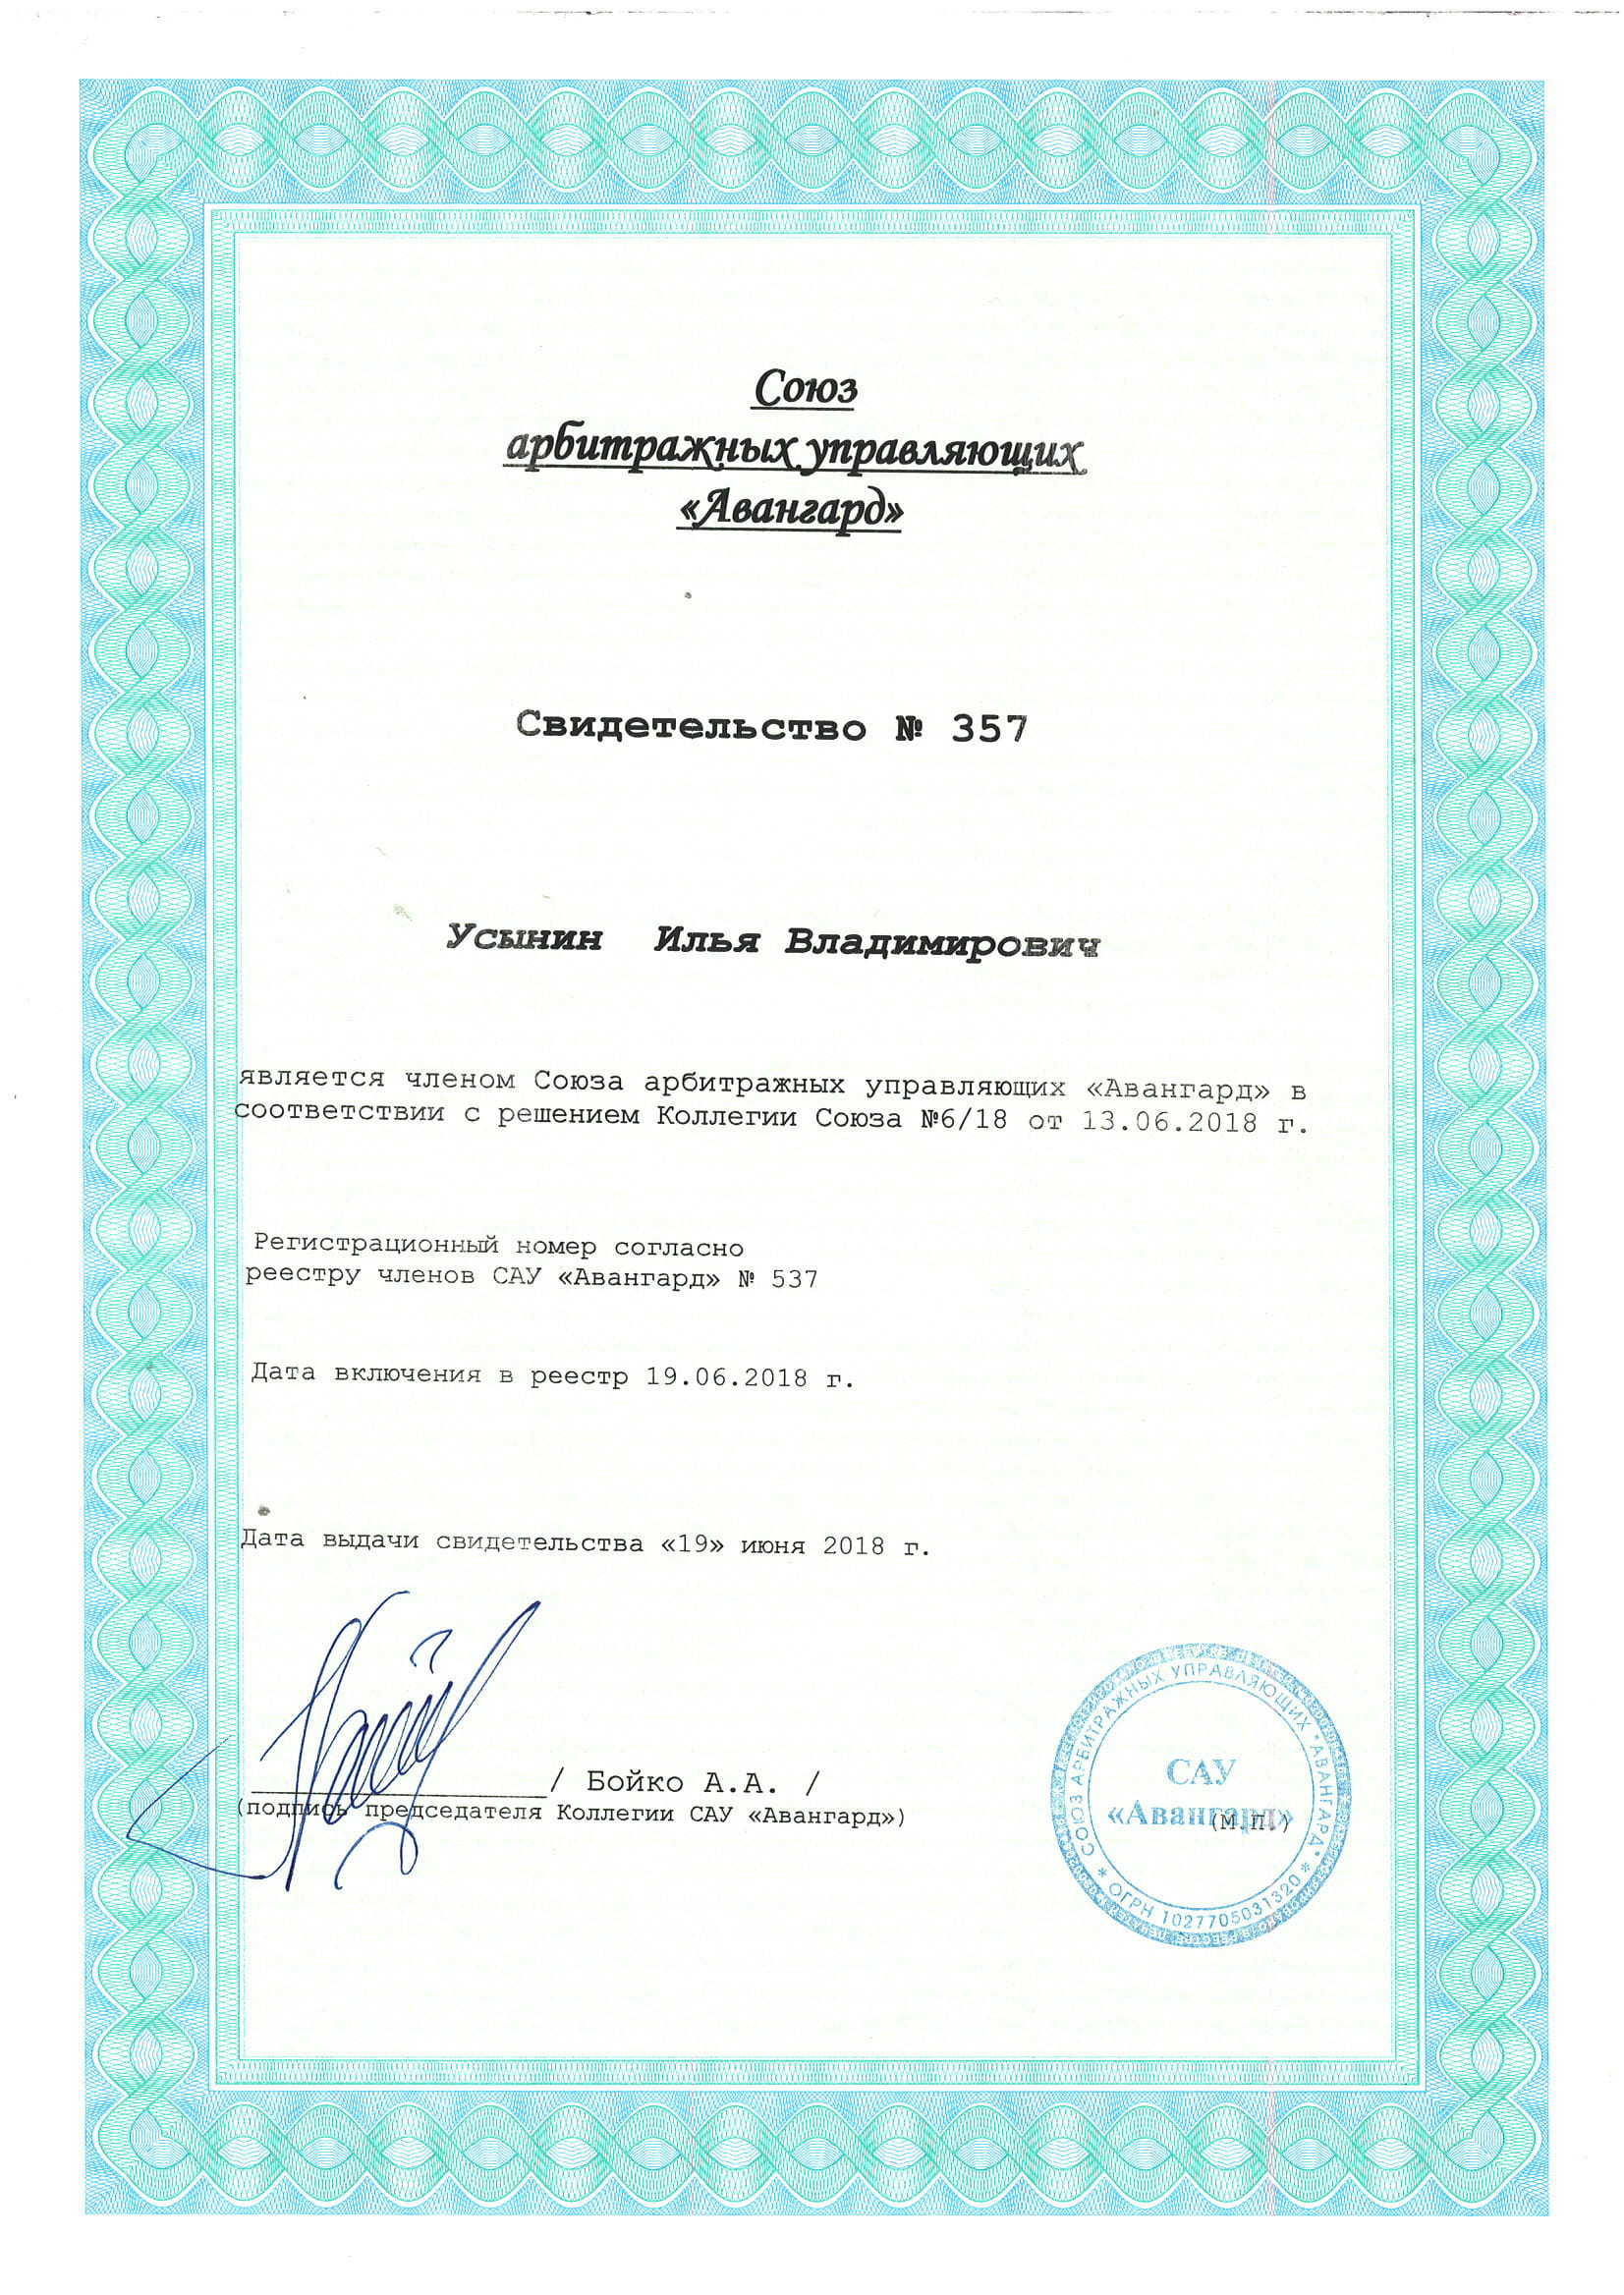
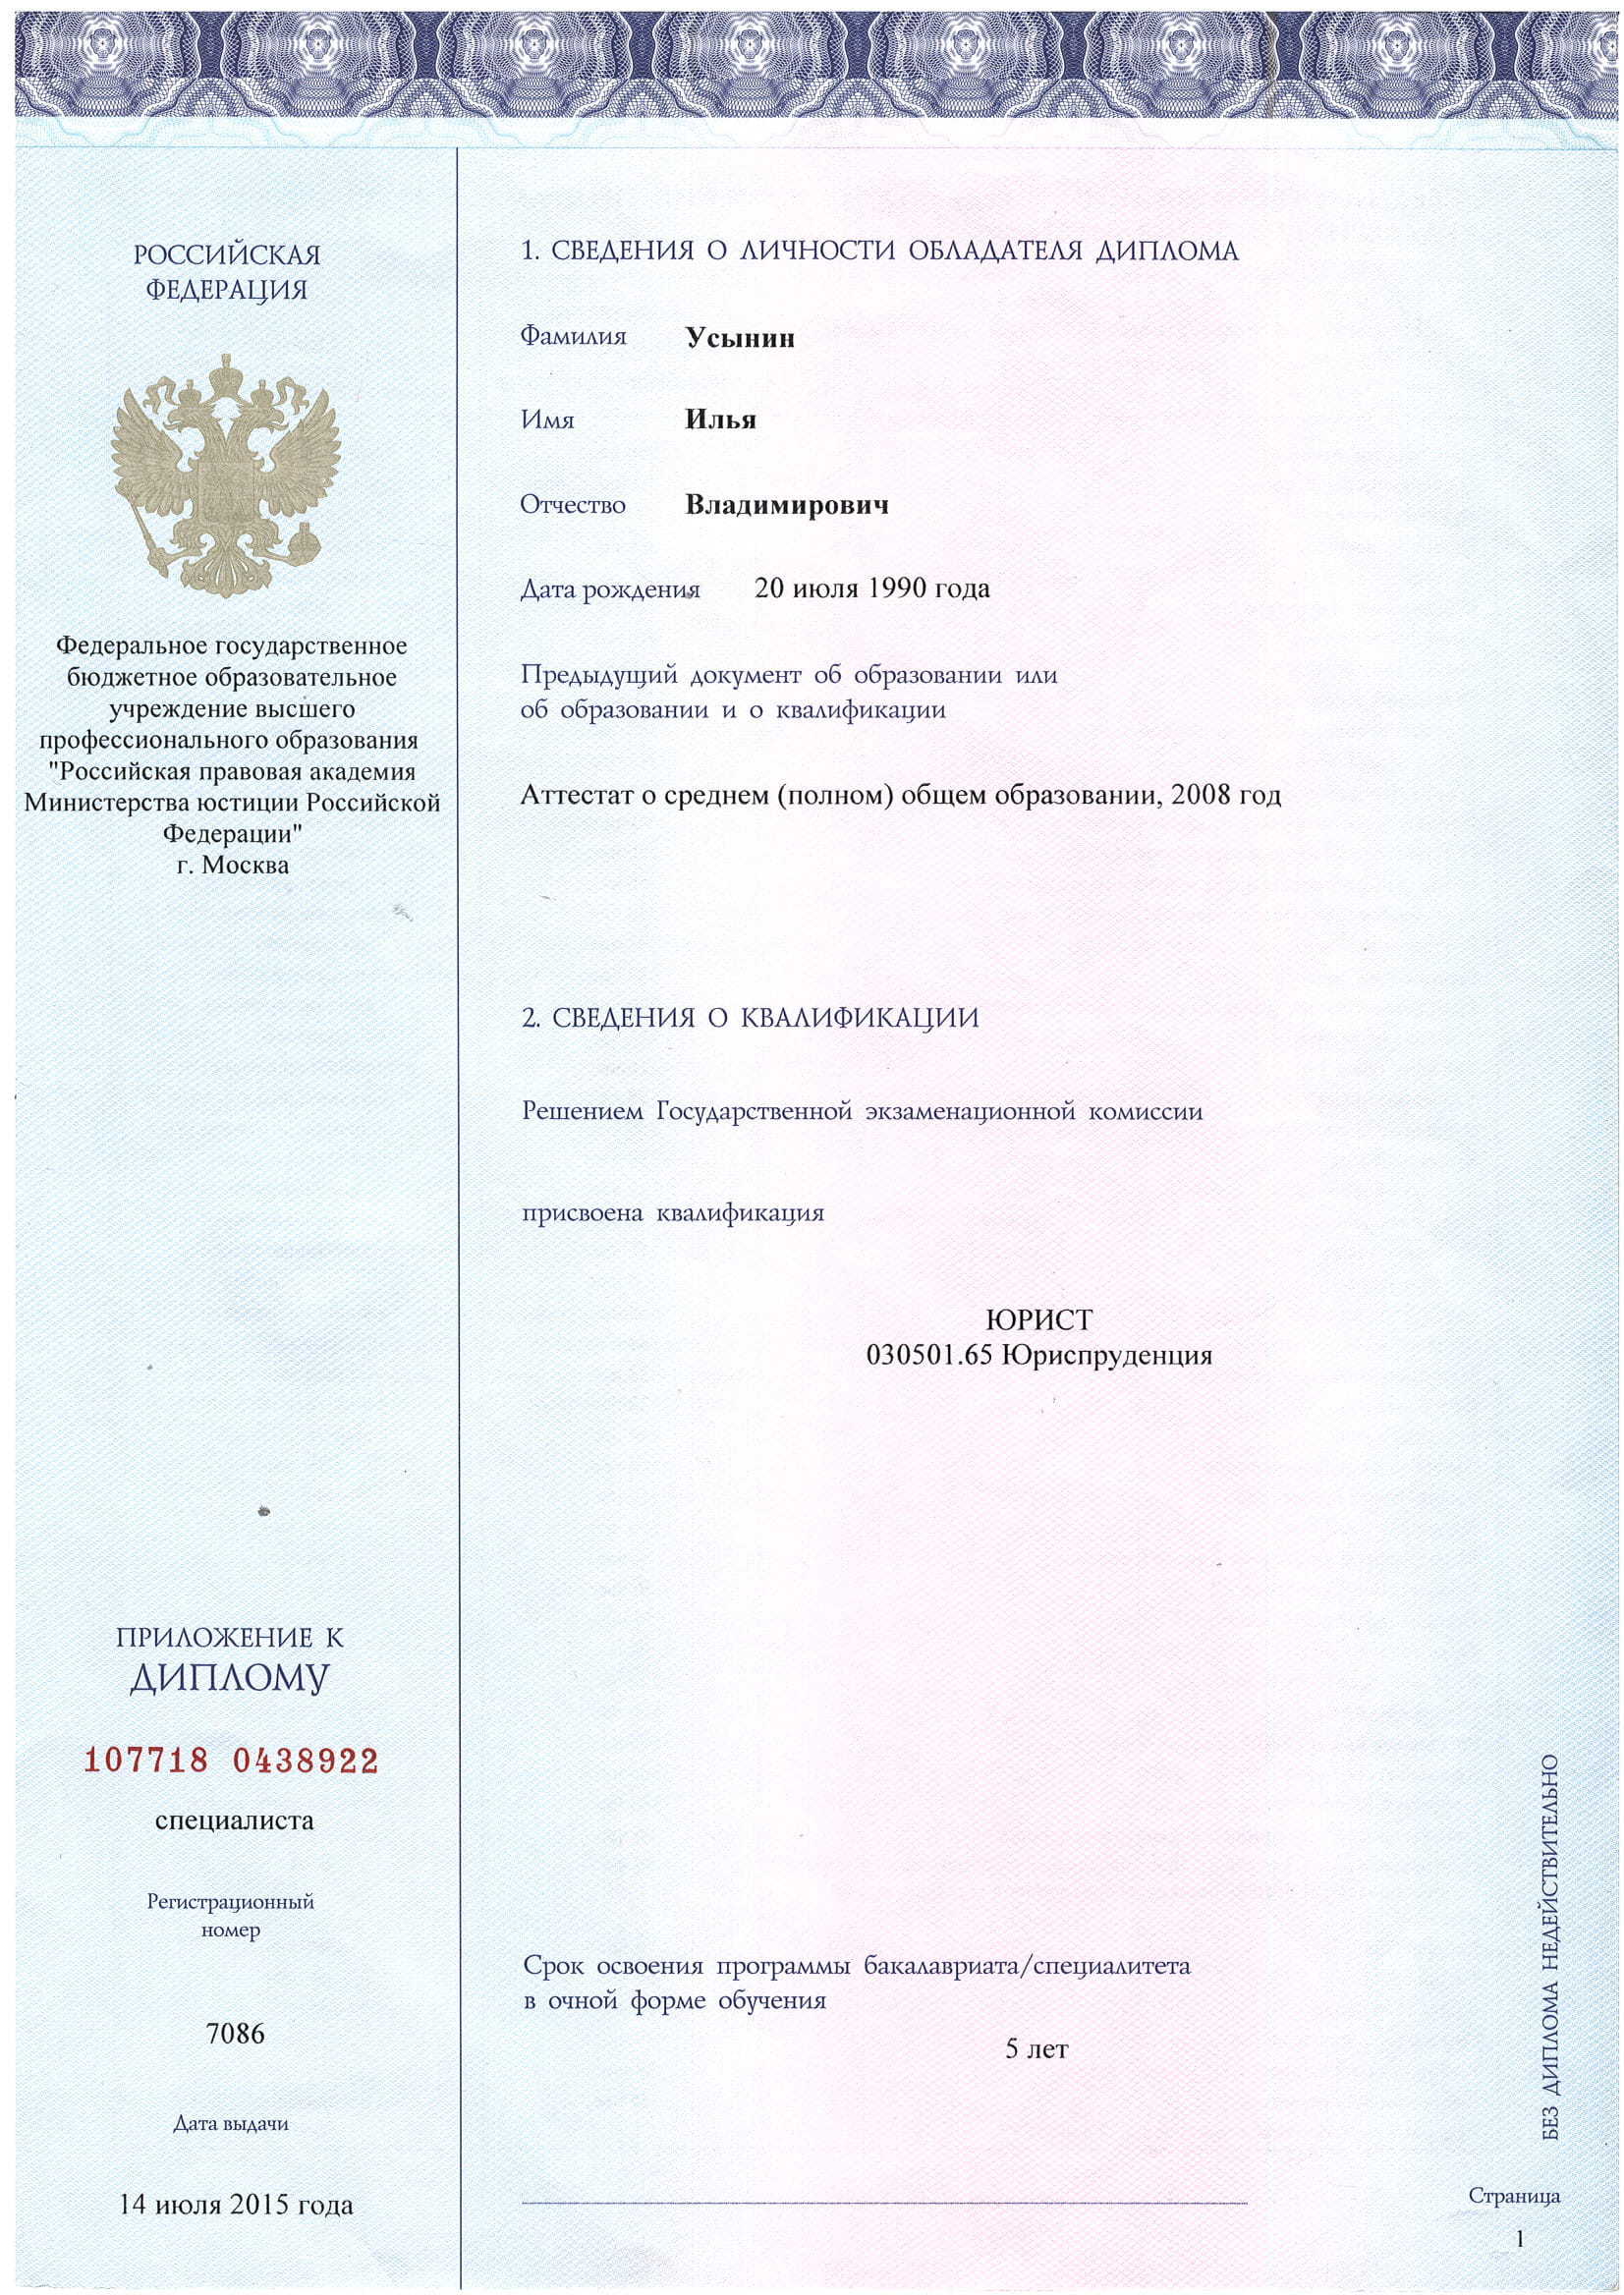
Частые вопросы
Заберут квартиру?
Единственное пригодное для проживания жильё обычно защищено. Для ипотечной квартиры действуют отдельные правила. Я одним из первых в России добился сохранения ипотечной квартиры как единственного жилья. Возможность такого решения нужно проверять по конкретному делу.
А машину?
Автомобиль может попасть в имущество, которое продают. На консультации разберём, что защищено законом, а что может быть реализовано.
Узнают на работе? Я служу в МВД / работаю в госорганах
Сведения о банкротстве публикуются, поэтому полной конфиденциальности обещать нельзя. На консультации разберём особенности вашей службы. Я лично провёл процедуры для сотрудников МВД, МЧС, ГИБДД, Росгвардии, ИФНС и министерств.
Испорчу кредитную историю?
Просрочки уже отражаются в кредитной истории. В течение 5 лет после завершения реализации имущества или прекращения дела на этой стадии нужно сообщать о банкротстве при получении кредитов и займов. Новые кредиты могут быть менее доступны.
Это не уголовная статья?
Само банкротство не является преступлением. Недобросовестные действия, включая сокрытие имущества, могут повлечь ответственность и отказ в списании долгов.
Сколько это стоит?
Цена включает оплату наших услуг и расходы на дело. Фиксированное вознаграждение управляющего составляет 25 000 ₽ за каждую судебную процедуру; дополнительно оплачиваются публикации и другие необходимые расходы. Итоговую стоимость назову на консультации. За наши услуги предоплаты нет, оплату можно разбить на части.
Можно же бесплатно через МФЦ?
Да, если долг составляет от 25 000 до 1 000 000 ₽ и выполнены условия закона. Например, исполнительное производство окончено из-за отсутствия имущества, а других препятствующих производств нет. Для некоторых категорий должников предусмотрены другие основания. На консультации проверю этот вариант.
Долги точно спишут?
Решение принимает суд. Перед началом я проверяю обстоятельства, которые могут помешать освобождению от долгов, и объясняю риски. Лично завершил более 2 000 процедур с полным списанием долгов. Обещать решение за суд я не буду, но вы будете понимать, на чём строится ваше дело.
Почему консультация бесплатная?
Сначала нужно понять, подходит ли вам банкротство. Я не предлагаю начинать процедуру, не разобравшись с долгами и имуществом. Если она не подходит, обсудим другие варианты. Консультация ни к чему не обязывает, решение о дальнейшей работе принимаете вы.
Главные выводы
- Можно платить каждый месяц и годами оставаться должным: небольшой платёж по кредитке почти целиком уходит в проценты
- Просто перестать платить недостаточно: долг остаётся, а к нему могут добавиться суд, удержания и исполнительский сбор 12%
- Банкротство позволяет законно освободиться от долгов при наличии оснований. Что можно сохранить, нужно выяснить до начала
- Ошибки до процедуры могут помешать списанию. Поэтому сначала нужен анализ, а уже потом новые решения
Пока вы читали эту статью, на ваши долги начислились проценты. Каждый месяц ожидания означает ещё один платёж.
Узнайте, можно ли списать ваши долги
Ответьте на 5 вопросов и оставьте телефон. Не нужно собирать весь пакет документов, чтобы сделать первый шаг. Я лично посмотрю вашу ситуацию и на бесплатной консультации дам:
- честный ответ, подходит ли вам банкротство или есть другой вариант
- предварительную оценку того, что будет с жильём и другим имуществом
- стоимость наших услуг и обязательные расходы, чтобы вы понимали, за что платите
- предварительный план действий и ориентир по срокам с учётом суммы долгов, кредиторов и судов
Удобнее позвонить? 8 800 101-47-57